Optimering af nedsparing: sådan finder vi udbetalingsplanen
Af Kenneth Christensen · 30. oktober 2026.
Vores optimering af nedsparing tager udgangspunkt i kundens ønskede nettobehov. Vi afprøver forskellige pensionsforløb og beregner, hvordan frie midler kan supplere dem. Som rådgiver kan du følge, hvordan hvert valg bidrager til kundens udbetalingsplan.
Forløbet har fem trin: Vi finder behovet, afprøver pensionsforløb, beregner hævninger, gennemregner økonomien og vælger den bedst fundne plan.
Graferne følger et forenklet eksempel med et behov på 240.000 kr. netto om året i 2030–2049. Alle beløb, også skat og modregning i sammenligningen, er fiktive illustrationstal.
1. Vi finder forskellen til kundens behov
Vi tager udgangspunkt i kundens indkomst og livslange pensioner netto. De dækker allerede en del af det ønskede forbrug.
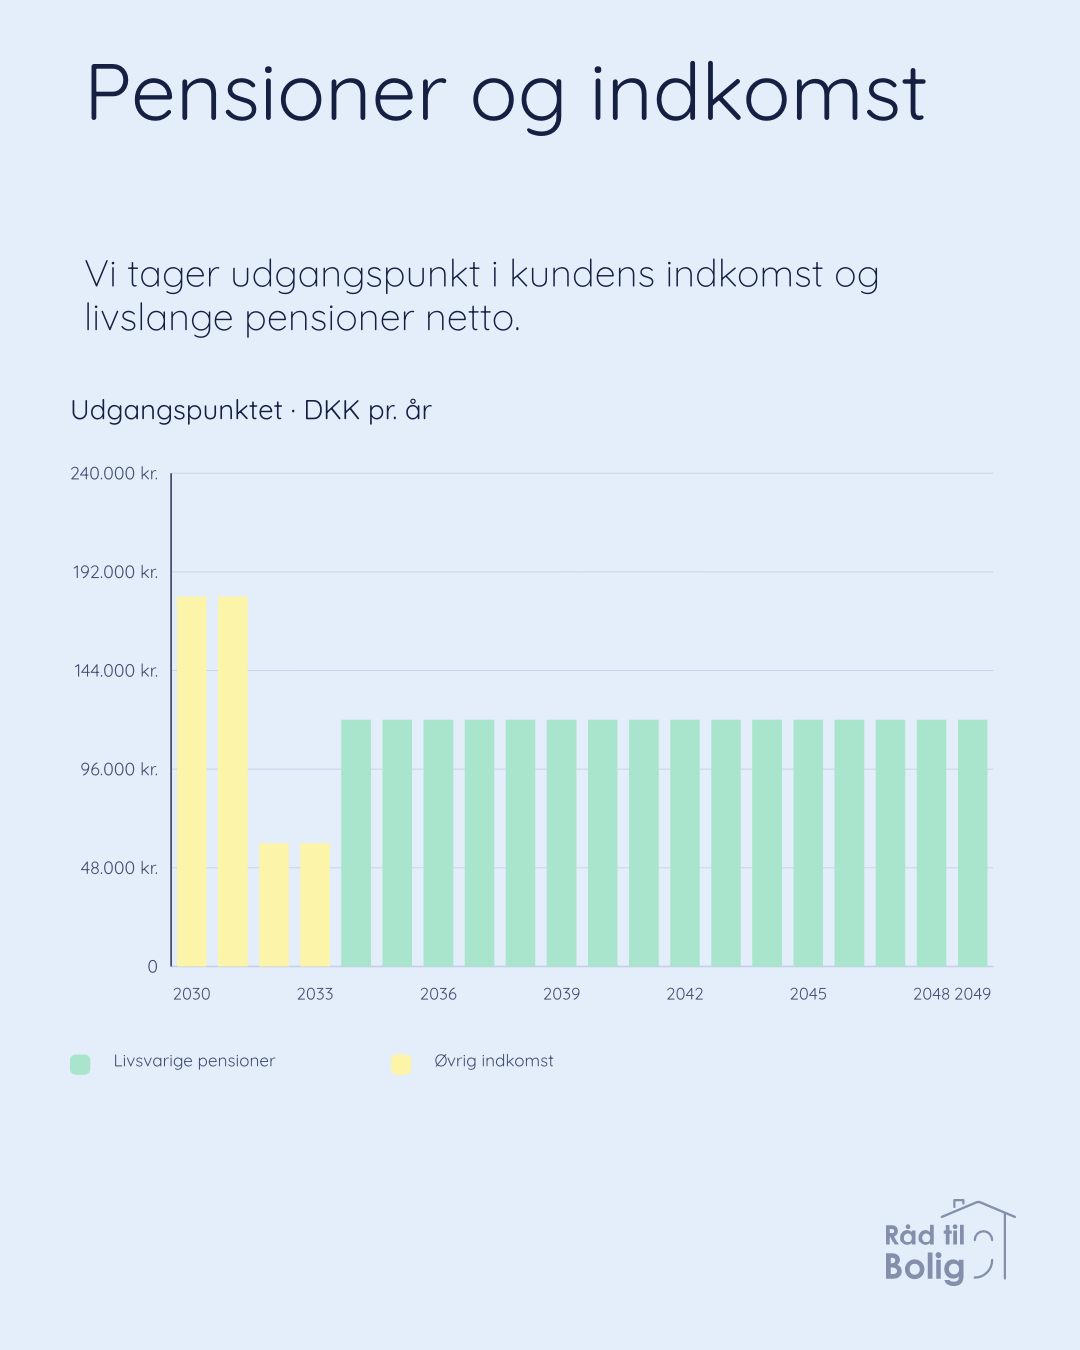
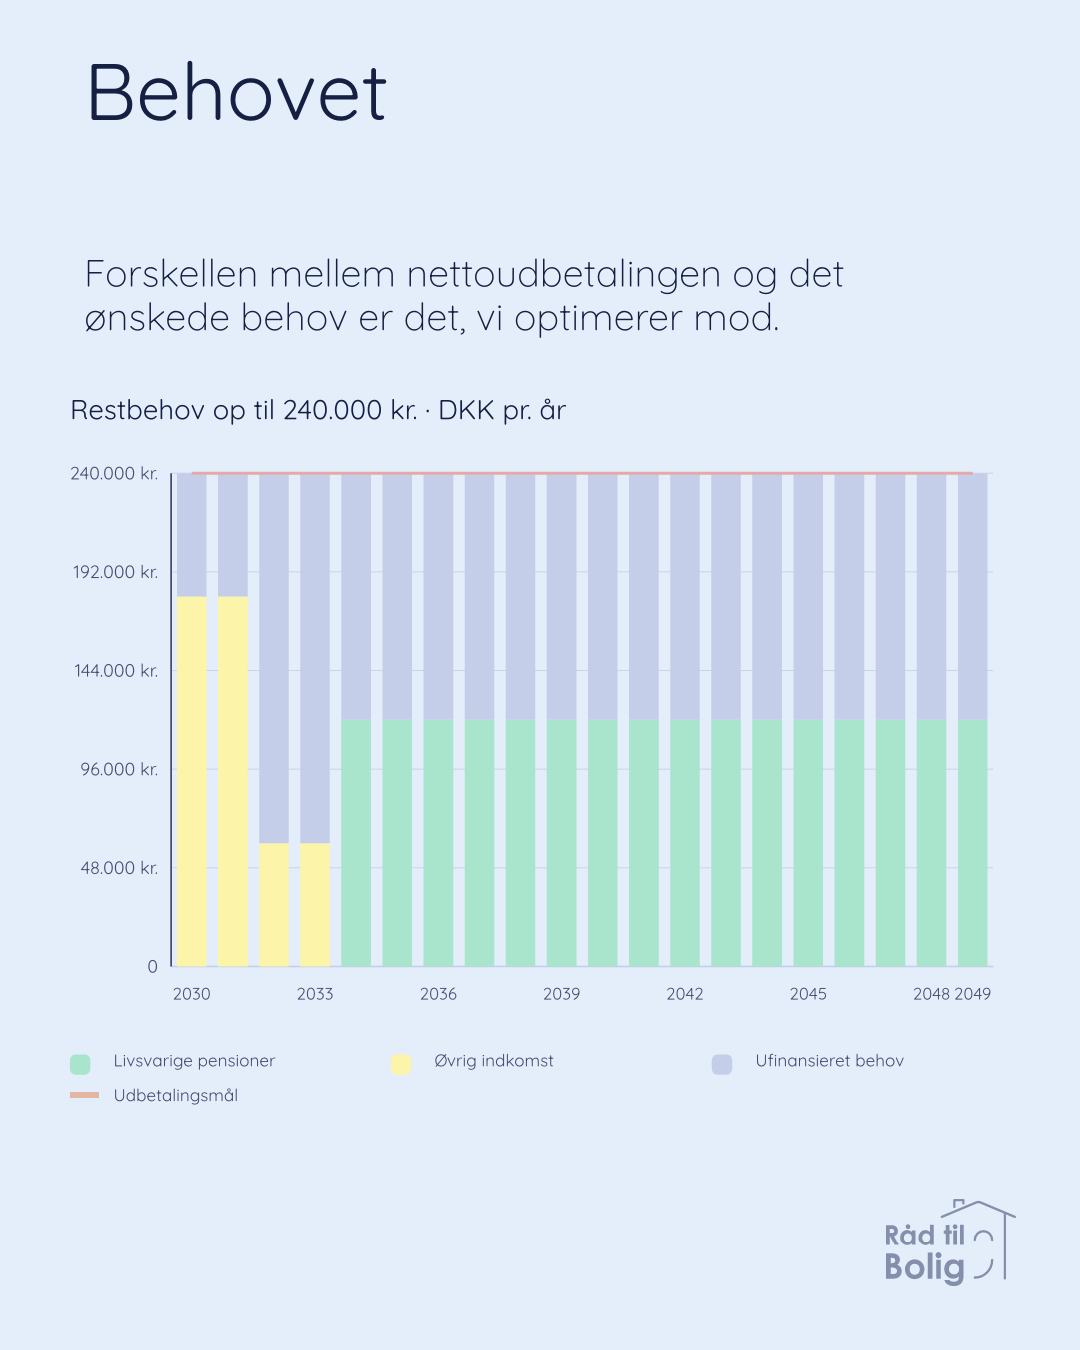
I første år er behovet 240.000 kr., og nettoindkomsten er 180.000 kr. Forskellen er 60.000 kr. Det er den forskel, vi optimerer mod. Den ændrer sig gennem planen, når indkomst ophører, og pensioner begynder.
2. Vi afprøver fire pensionsforløb
Pensionernes start og udbetalingsperiode påvirker både kundens skat og offentlige ydelser. Pensionstillægget afhænger eksempelvis af de indkomster, der indgår i beregningen for kunden og en eventuel partner. [1]
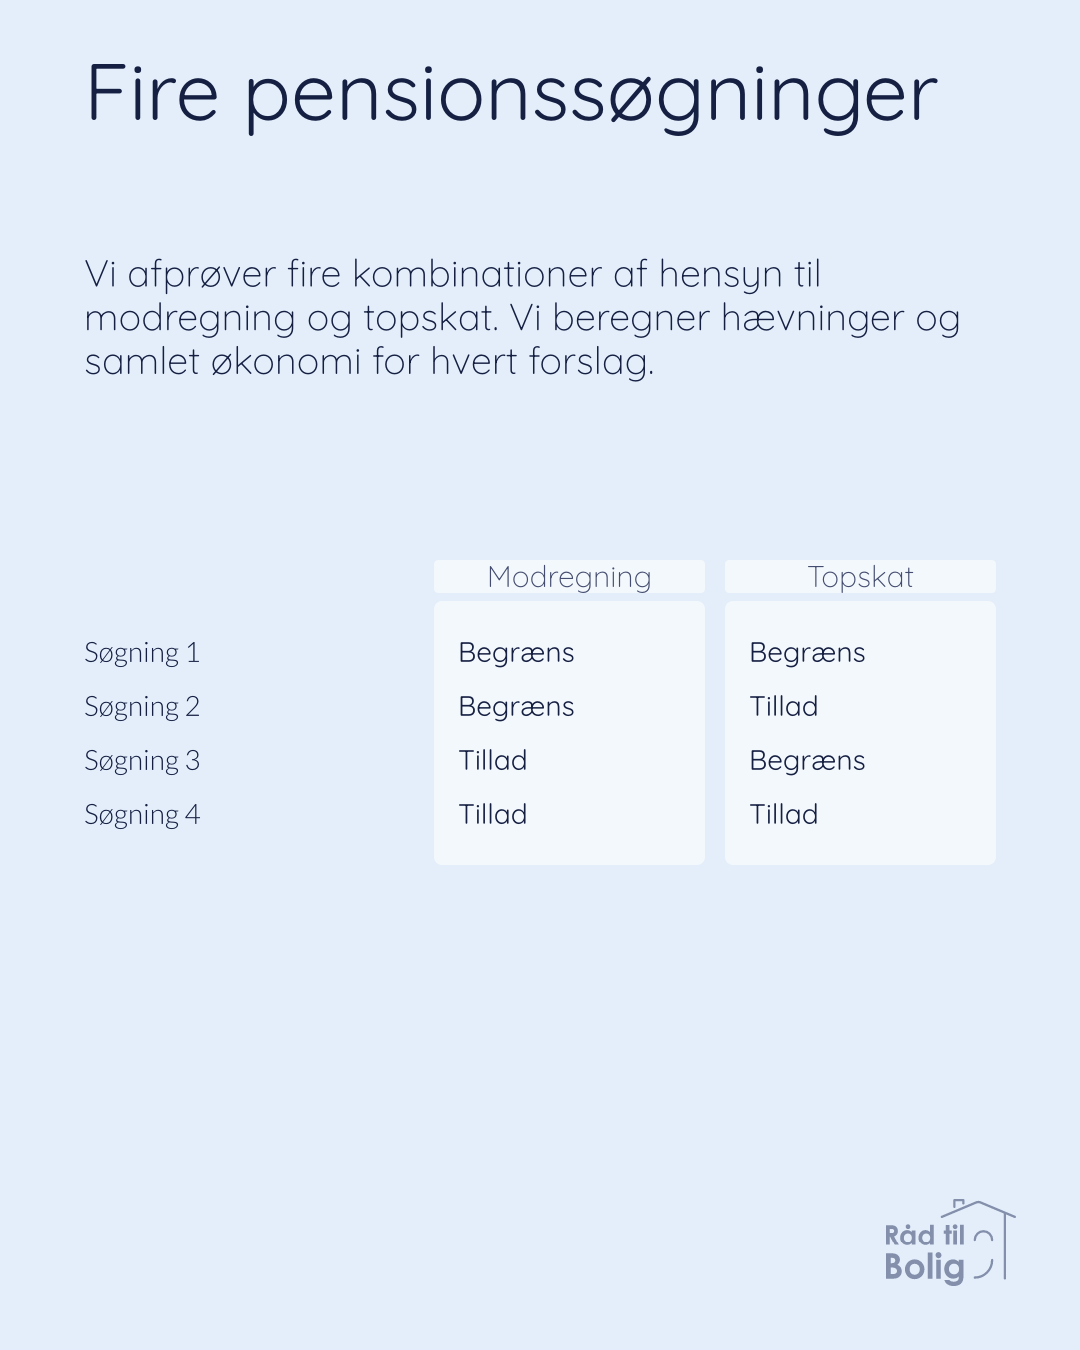
Derfor undersøger vi fire kombinationer af hensyn til modregning og topskat. I hver søgning vælger vi blandt pensionernes lovlige starttidspunkter og udbetalingsperioder.
Tilgangen er en waterfall: Vi gennemgår behovet fra de første år og tilføjer finansiering, når der mangler penge. De fire søgninger afprøver forskellige rammer for pensionsudbetalingerne. Det kan give forskellige udbetalingsrækkefølger og forskelligt behov for frie midler undervejs.
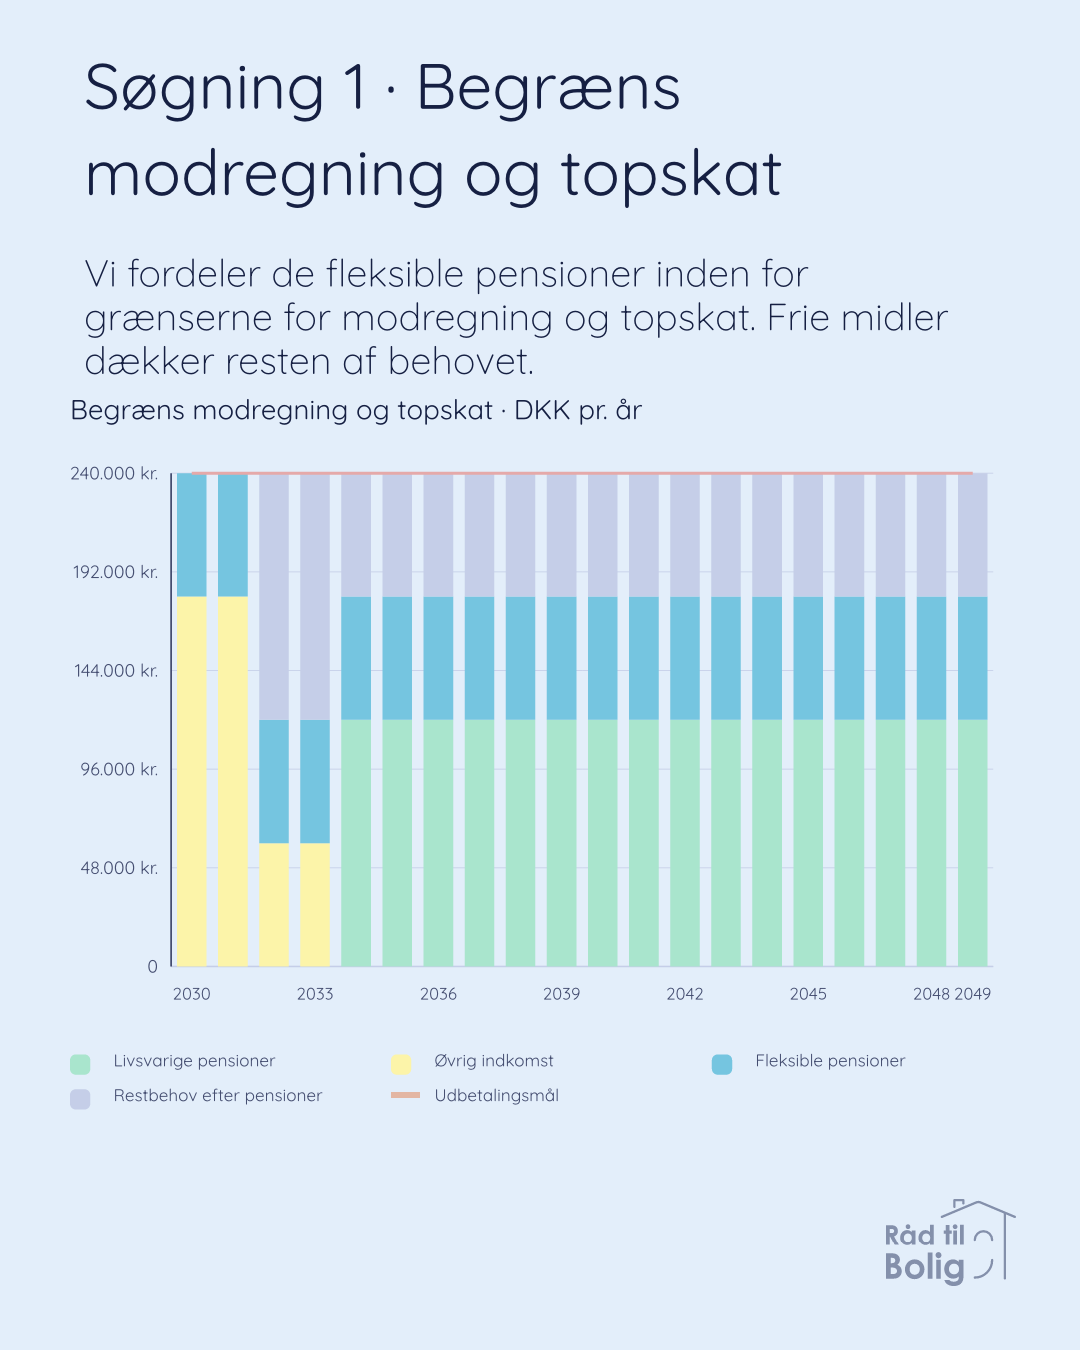
Søgning 1 · Begræns modregning og topskat
Vi fordeler de fleksible pensioner med hensyn til begge grænser. Det grå felt viser det restbehov, som de øvrige midler skal dække.
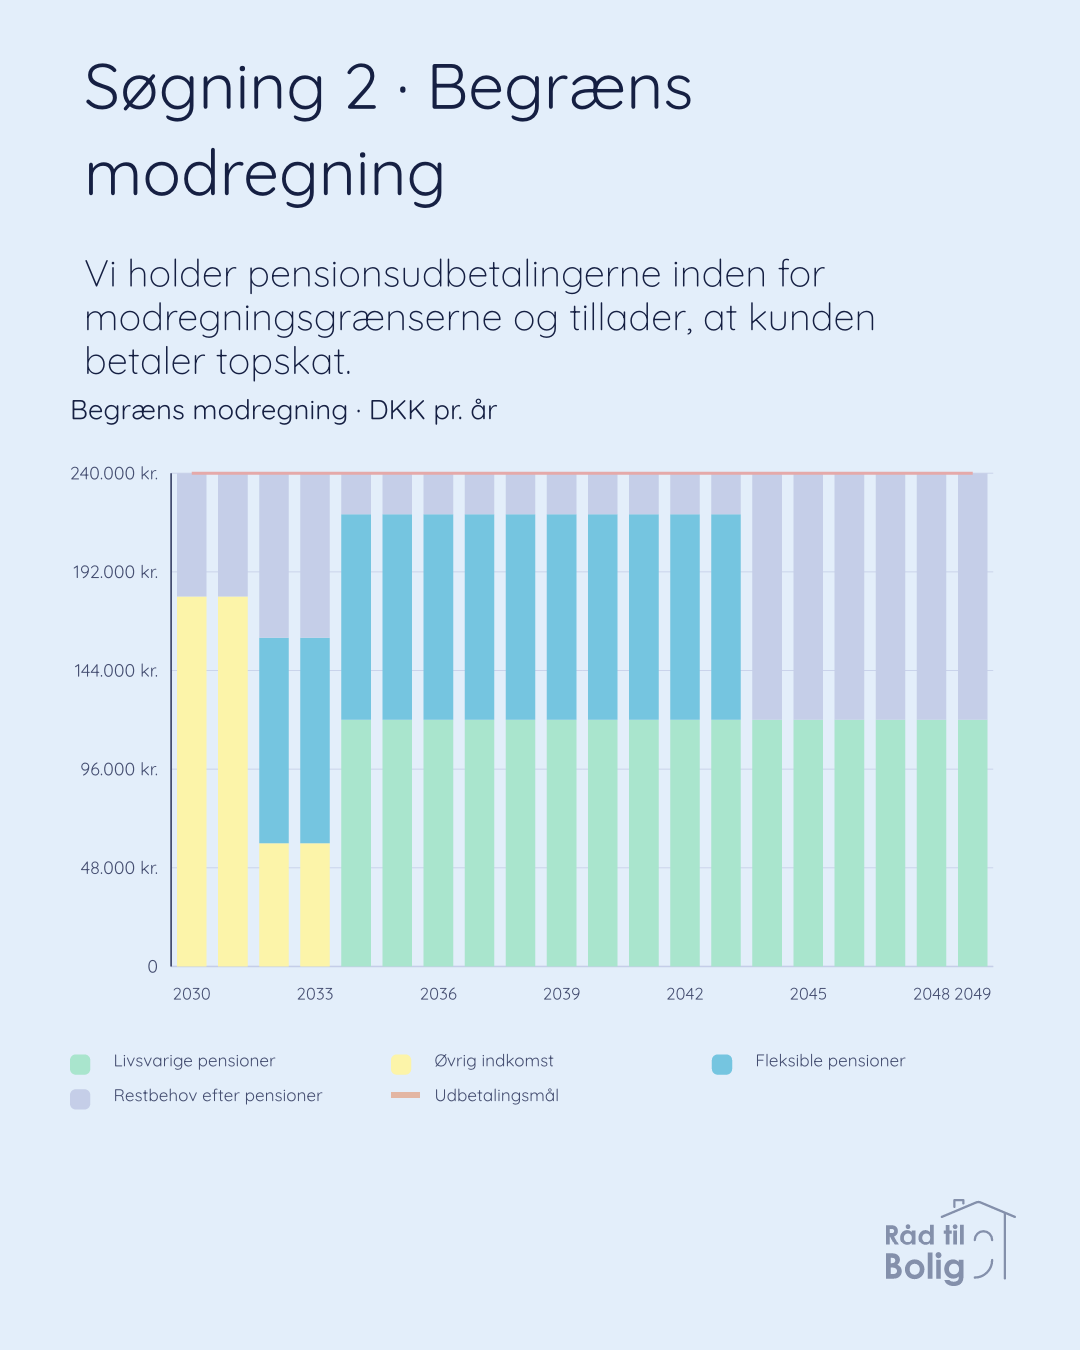
Søgning 2 · Begræns modregning
Vi holder pensionsudbetalingerne inden for modregningsgrænserne og tillader topskat. Det giver søgningen mere plads til at samle pensionsudbetalingerne i bestemte år.
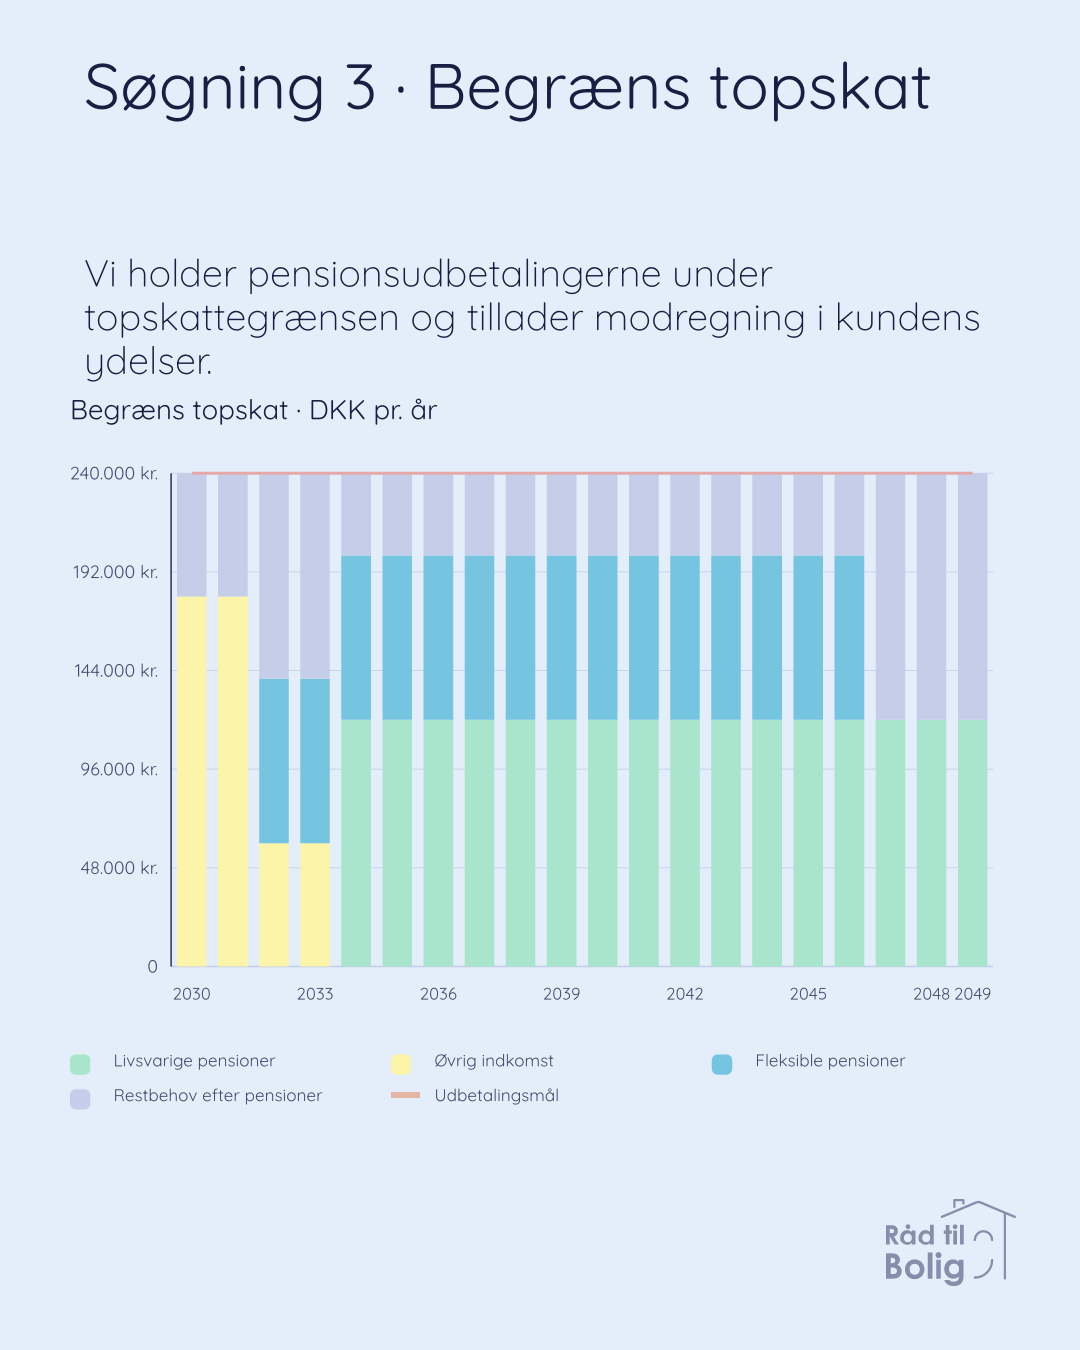
Søgning 3 · Begræns topskat
Vi holder pensionsudbetalingerne under topskattegrænsen og tillader modregning i kundens ydelser. Den fulde beregning viser konsekvensen for kundens nettoøkonomi.
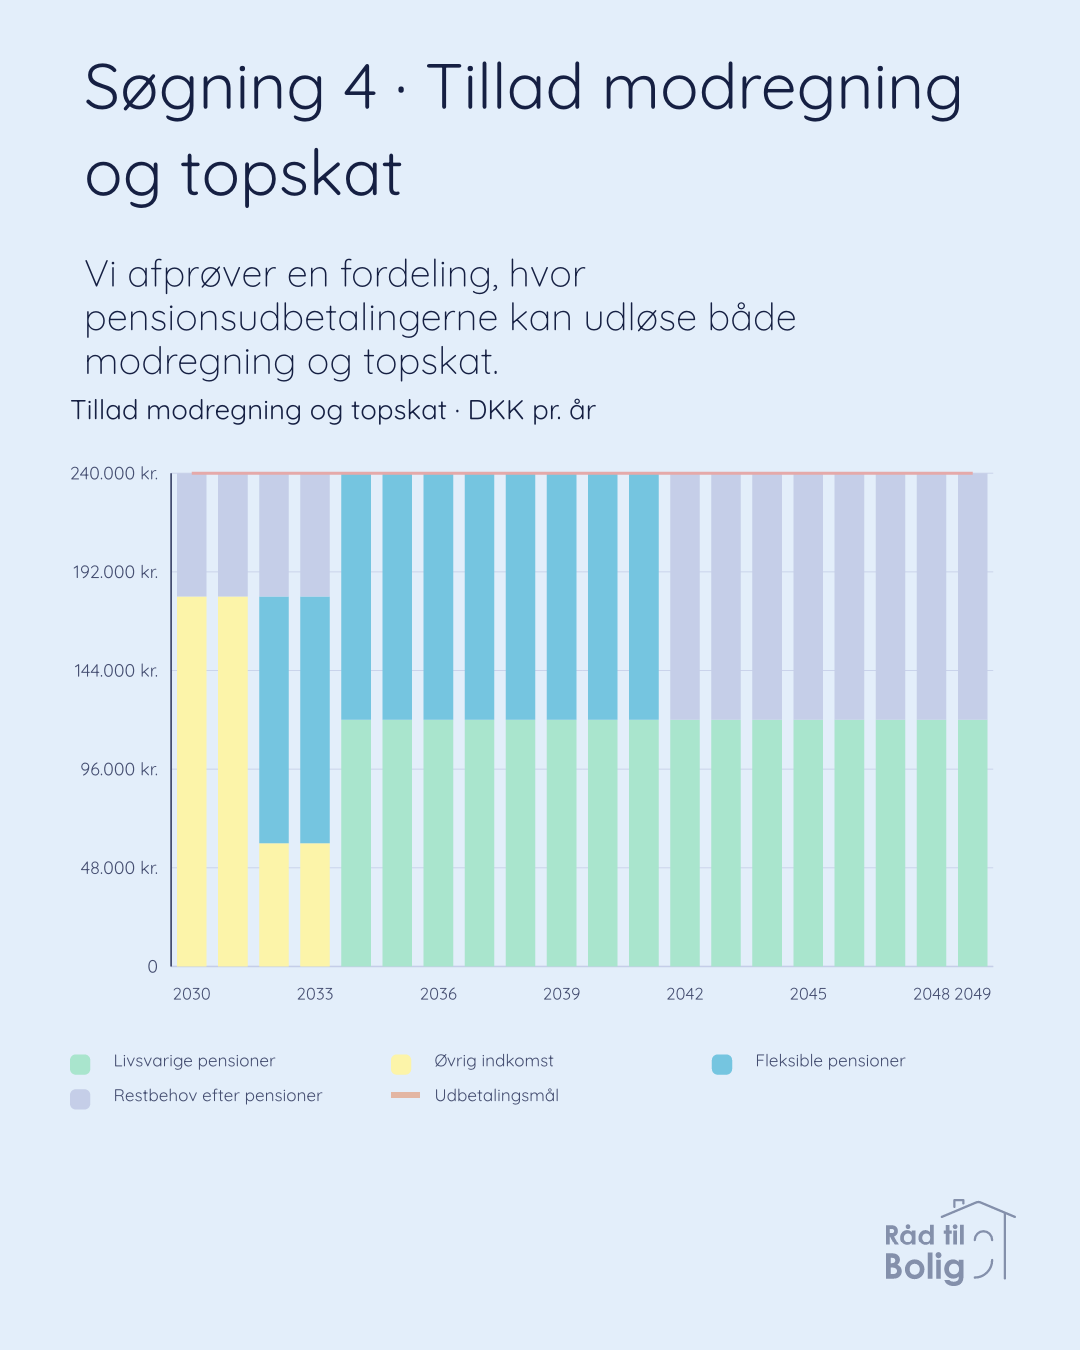
Søgning 4 · Tillad modregning og topskat
Vi afprøver et forløb, hvor pensionsudbetalingerne kan udløse begge dele. Også dette forslag skal kunne dække kundens behov efter skat og modregning.
De fire søgninger kan ende med samme pensionsforløb. Hvis den samlede beregning viser underskud, kan vi undersøge flere lovlige tilpasninger.
3. Vi dækker restbehovet
For hvert pensionsforslag beregner vi hævningerne. Frie midler og pensioner med deludbetaling kan dække det beløb, der stadig mangler.
Vi tager højde for, hvornår pengene er tilgængelige, og hvilken skat hævningen udløser. Et salg af aktier med gevinst kan eksempelvis give en skattebetaling, som også skal finansieres. [2]
De reserverede frie midler er det beløb, du har angivet, at kunden skal beholde. Det beløb bevares, når vi beregner hævningerne.
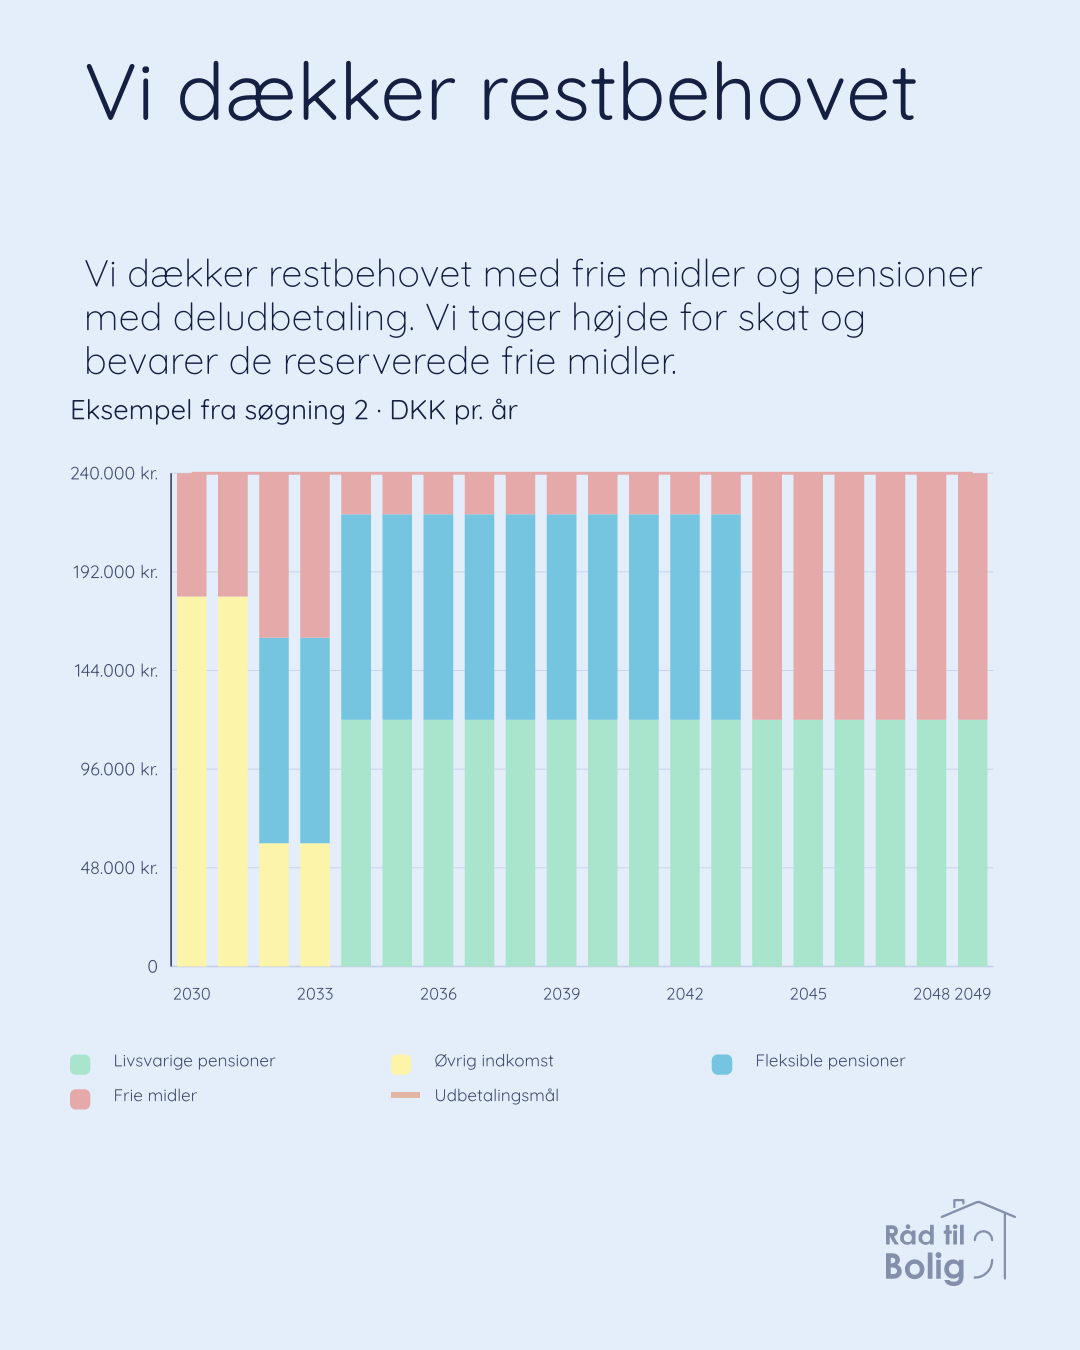
Her følger vi søgning 2. De lyserøde felter viser, hvordan frie midler supplerer pensionerne, også efter at de fleksible pensionsudbetalinger ophører.
4. Vi beregner den samlede økonomi
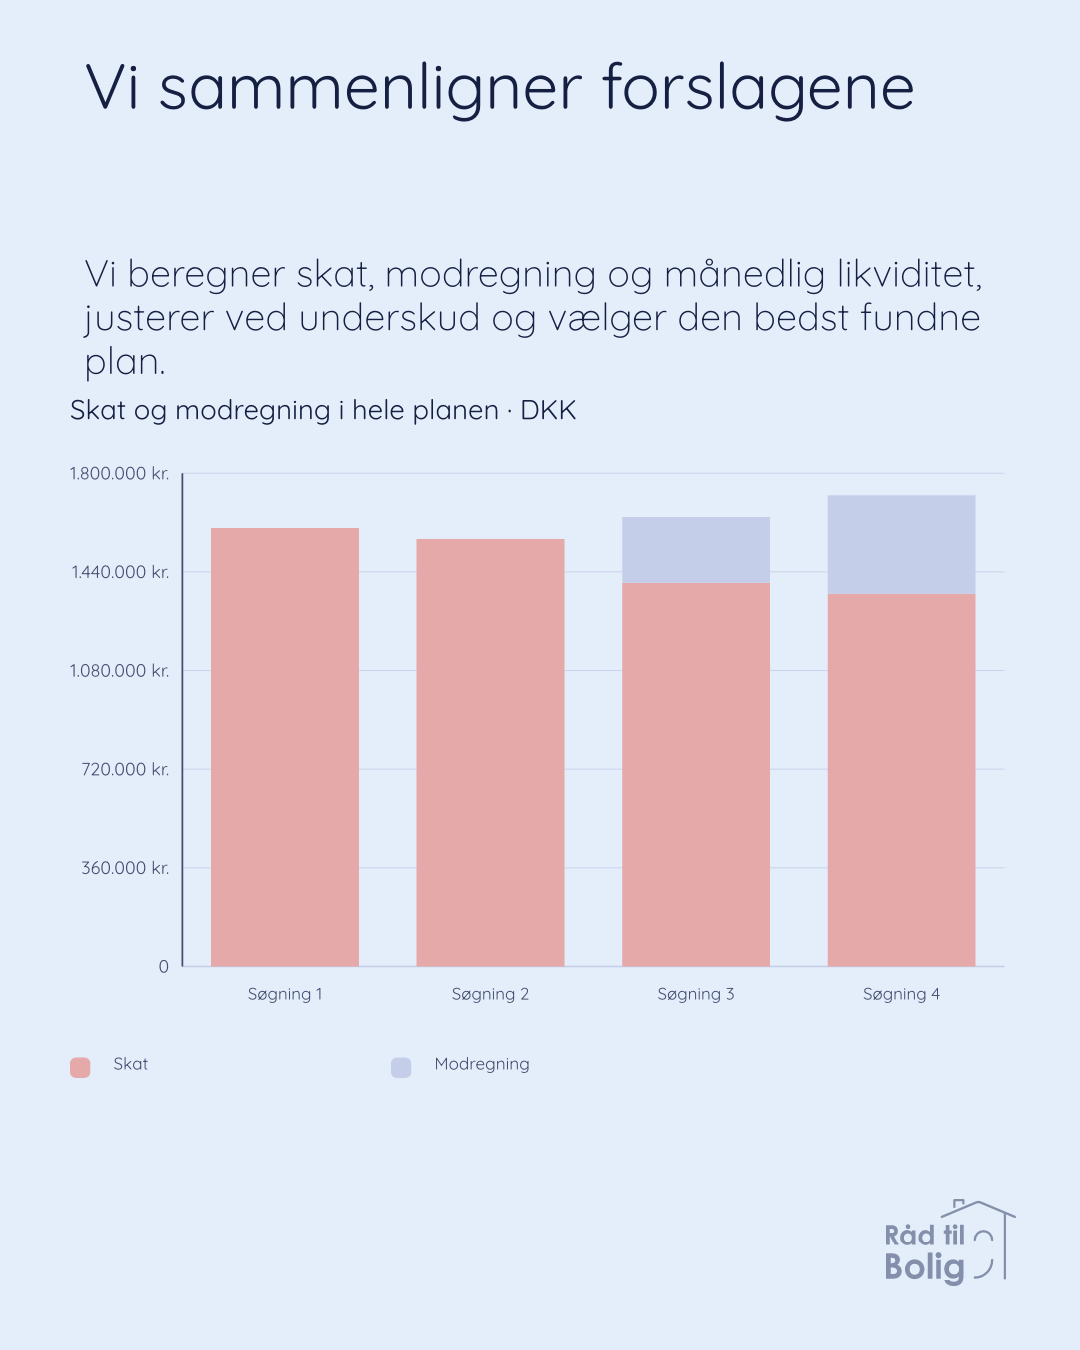
Nu gennemregner vi hvert samlet forslag med skat, modregning og månedlig likviditet. Pensioner og hævninger indgår sammen, så deres samlede virkning bliver regnet med.
Graferne viser årstal. Motoren kontrollerer også, om pengene er til rådighed i de måneder, hvor kunden skal bruge dem. Viser beregningen underskud, kan vi justere hævninger eller pensionsforløb og beregne igen.
5. Vi vælger den bedst fundne plan
Når kundens behov er angivet, prioriterer vi i denne rækkefølge:
- Dækket forbrug.
- Mindst modregning.
- Lavest samlet skat og modregning.
- Størst slutformue.
Et senere kriterium afgør valget, når forslagene står lige på de tidligere. I eksemplet vælges søgning 2.
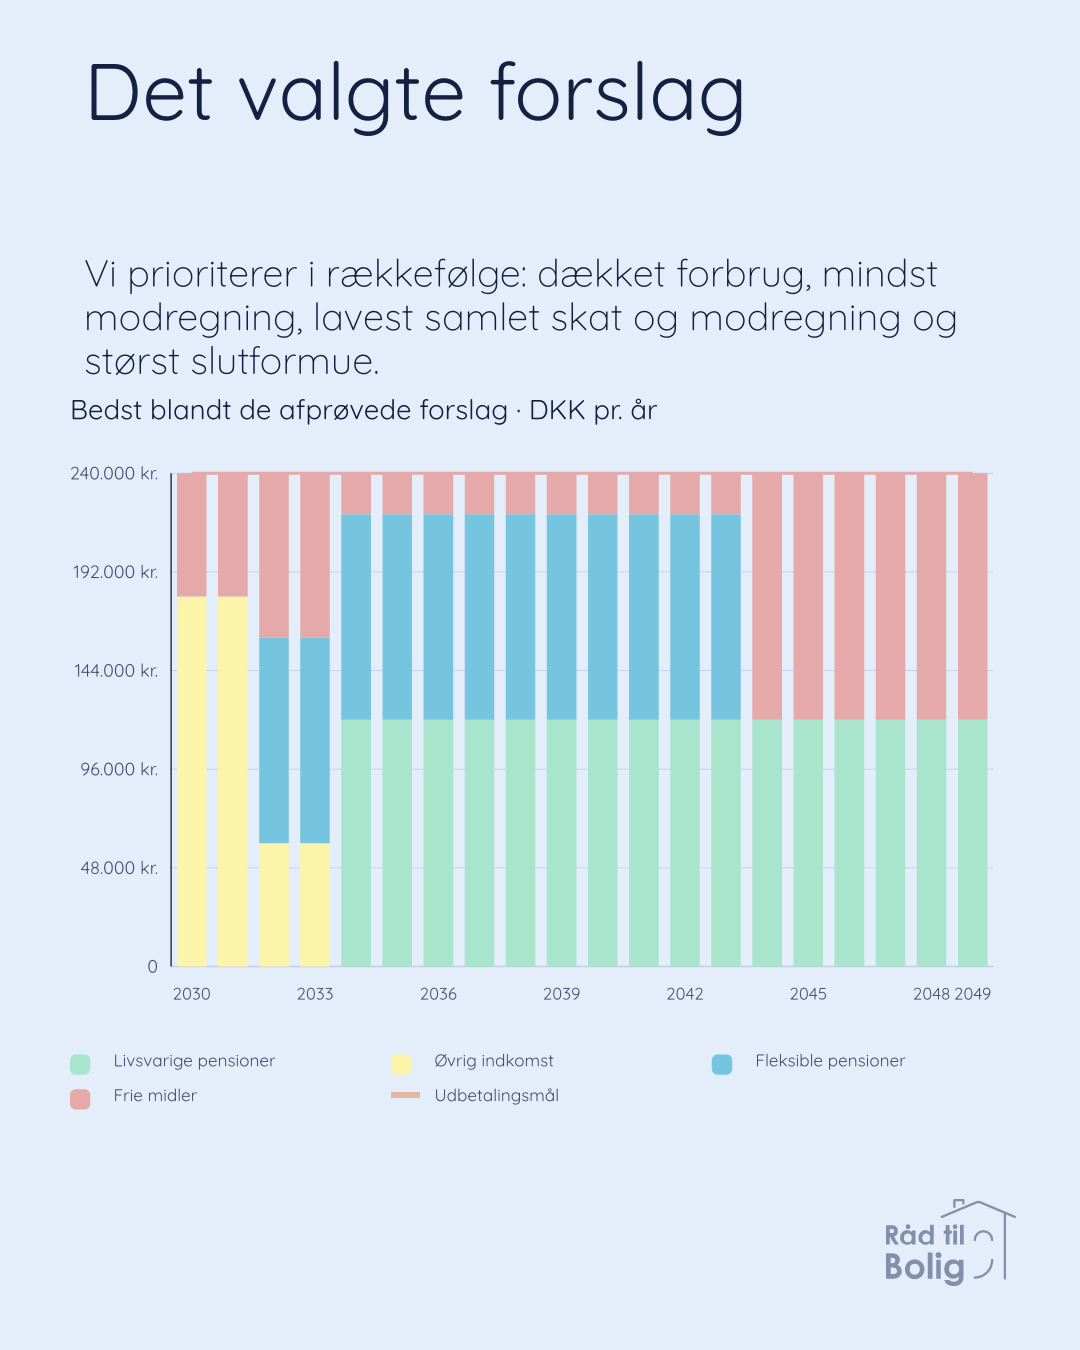
Resultatet er den bedst fundne plan blandt de undersøgte forløb, med kundens input og beregningens forudsætninger. Du kan bruge den til at vise kunden, hvornår pensionerne betaler, hvor meget opsparing der bruges undervejs, og hvilke frie midler der bevares.
Kilder
Metode og figurer: Råd til Boligs optimeringsmotor, kontrolleret 30. oktober 2026. De fire søgninger og prioriteringen er vores metodevalg.
[1]: https://www.borger.dk/oekonomi-skat-su/pension-og-efterloen/foer-du-gaar-paa-folkepension Udbetaling Danmark via Borger.dk: Før du går på folkepension, afsnit om indkomsters betydning for pensionstillæg, kontrolleret 30. oktober 2026.
[2]: https://skat.dk/borger/aktier-og-andre-vaerdipapirer/skat-af-aktier Skattestyrelsen: Skat af aktier, kontrolleret 30. oktober 2026.